Yhdistetty vakuutus: loppu pakkovakuuttamiselle ostoksilla
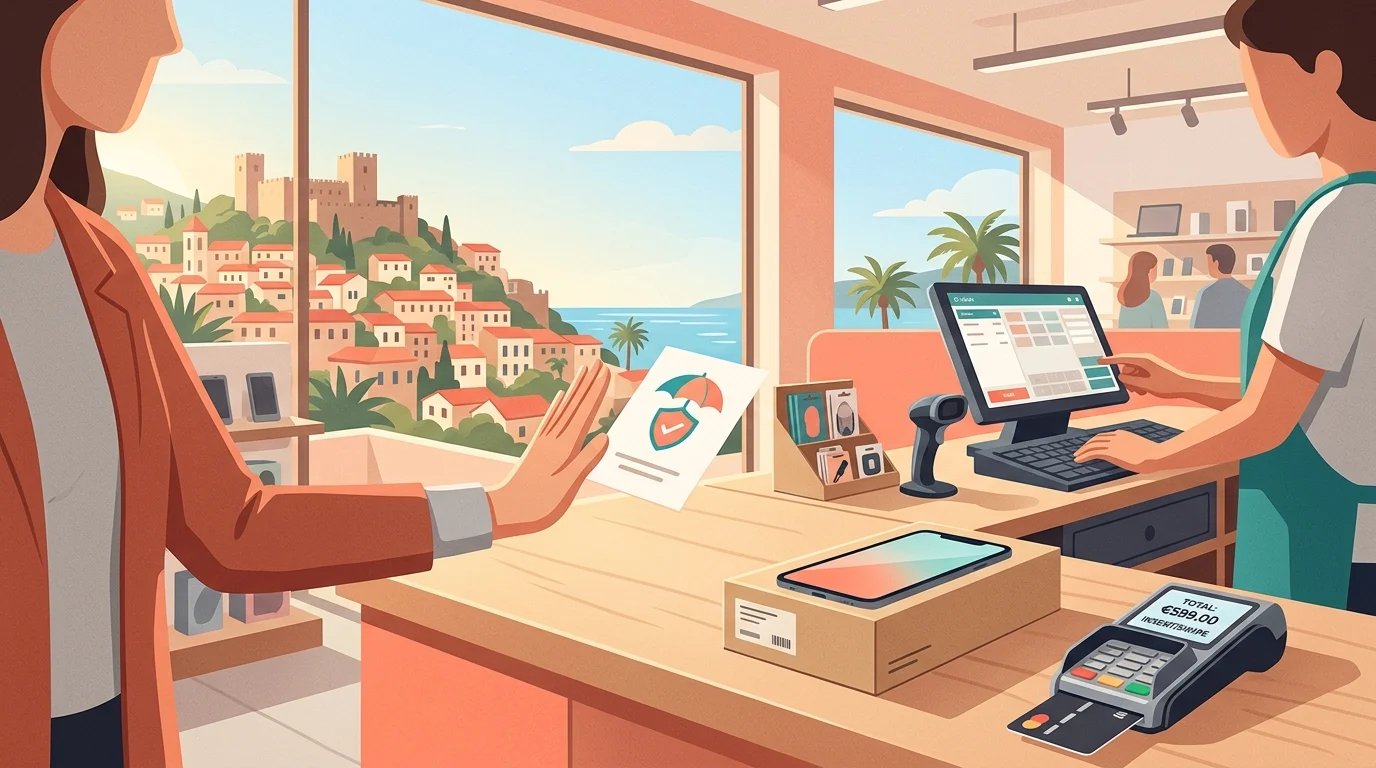
Oletko törmännyt kassalla kysymykseen ”otetaanko vakuutus mukaan?” puhelinta, kodinkonetta tai lomamatkapakettia ostaessasi? Tähän käytäntöön on nyt tullut uudet tiukat säännöt. Turkin vakuutus- ja yksityisen eläkejärjestelmän valvontaviranomainen SEDDK (Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu) on antanut yhdistettyjä vakuutuksia koskevan asetuksen, joka julkaistiin 12. marraskuuta 2026 päivätyssä virallisessa lehdessä (Resmî Gazete) numerolla 33428. Jatkossa tavaran tai palvelun myyntiä ei voi sitoa vakuutuksen ottamiseen, vakuutuksesta kieltäytyvää asiakasta ei voi syrjiä hinnoittelussa, ja vuosittaiselle vakuutusmaksulle on asetettu selkeä yläraja.
Mitä on yhdistetty vakuutus?
Yhdistetty vakuutus (bütünleşik sigorta) tarkoittaa vakuutusta, jota tarjotaan tavaran tai palvelun oston tai vuokrauksen yhteydessä — joko kivijalkakaupassa tai verkossa. Tyypillisiä esimerkkejä ovat älypuhelimen näytönsuojavakuutus, kodinkoneen vikavakuutus, lennon tai hotellivarauksen peruutusvakuutus sekä lyhytaikaisen autonvuokrauksen lisäturva.
Asetus rajaa yhdistettyjen vakuutusten soveltamisalan riskeihin, jotka liittyvät suoraan ostettavaan tai vuokrattavaan tavaraan tai palveluun (tai sen rahoitukseen). Toisin sanoen kaupassa puhelinta ostavalle kuluttajalle ei voi tuputtaa pakettina vakuutustuotetta, jolla ei ole mitään tekemistä puhelimen kanssa.
Mille tuotteille ja palveluille vakuutusta voidaan tarjota?
Uuden asetuksen mukaan yhdistettynä vakuutuksena voidaan tarjota muun muassa seuraavia turvoja:
- Myydyn tai vuokratun tavaran rikkoutuminen, katoaminen, varkaus, palovaurio tai vikaantuminen,
- Lemmikin sairastuminen, varkaus tai katoaminen,
- Matkan, kuljetuksen, majoituksen, tapahtuman, tilauksen tai laskupalvelun peruuntuminen tai keskeytyminen, kyberturvallisuus sekä lyhytaikainen tai yhteiskäyttöinen autonvuokraus,
- Vakuutukset, joita ulkomaalaiset tarvitsevat oleskelulupa- tai viisumihakemuksissa,
- Pankkien muissa kuin omissa verkkokauppaympäristöissä tarjoamiin kulutusluottoihin liittyvät henki-, velanhoito- ja tapaturmavakuutukset.
Sen sijaan pakollisia vakuutuksia, asunto- ja liikekiinteistövakuutuksia, säästö- tai sijoitusvakuutuksia sekä maatalous-, kuljetus- ja oikeusturvavakuutuksia ei voida tarjota yhdistettyinä vakuutuksina. Esimerkiksi pakollinen liikennevakuutus jää tämän uuden järjestelmän ulkopuolelle.
Vakuutuspakko ostoksilla on nyt kielletty
Asetuksen tärkein kuluttajansuojaperiaate on selvä: myyntiä ei voi sitoa vakuutuksen ottamiseen. Myyjä tai vuokraaja ei saa asettaa tavaran tai palvelun saamisen ehdoksi vakuutuksen hankkimista. Vakuutuksesta kieltäytyvältä asiakkaalta ei voi myöskään periä korkeampaa hintaa, tarjota lyhyempää maksuaikaa tai asettaa huonompia toimitusehtoja.
Tämä on erityisen merkittävää osamaksukaupassa. Jos kauppa on tähän asti edellyttänyt vakuutuksen ottamista velkakirjakaupan tai korttiluoton yhteydessä, se on uuden asetuksen nojalla lainvastaista.
Milloin vakuutusta saa tarjota?
Yhdistettyä vakuutusta voidaan tarjota joko kaupanteon yhteydessä tai sopimuksen tekemisestä laskettuna 14 päivän kuluessa. Kyse ei ole peruuttamisoikeuden ajanjaksosta, vaan aikarajasta, jonka sisällä vakuutus on ylipäätään mahdollista esitellä. Tarjouksen yhteydessä kuluttajalle on kerrottava selkeästi vakuutusyhtiö, mahdollinen välittäjä, vakuutusmaksu ja vakuutuksen sisältö. On myös kiellettyä esittää vakuutus ikään kuin se tulisi kaupalta itseltään eikä vakuutusyhtiöltä.
Vakuutusmaksun yläraja ja vakuutusaika
Asetus määrää, että vuotuinen bruttopreemio ei saa ylittää vakuutuskauden alkamisvuoden ensimmäisen puoliskon kuukausittaista bruttovähimmäispalkkaa. Vuonna 2026 bruttovähimmäispalkka on 33 030 TL (noin 595 € — suuntaa antava, vaihtelee valuuttakurssin mukaan), joten tänä vuonna alkavissa vakuutuksissa vuosipreemio ei voi ylittää tätä summaa. SEDDK:n hallitus voi tuote- tai palvelutyypin mukaan laskea tätä rajaa puoleen tai nostaa sen kaksinkertaiseksi.
Vakuutusaika on enintään kaksi vuotta. Laajennetun takuun luonteisissa tuotteissa vakuutusaika voidaan sovittaa takuuajan mukaisesti.
| Sääntö | Mitä se tarkoittaa kuluttajalle |
|---|---|
| Myyntiä ei voi sitoa vakuutukseen | Voit ostaa tavaran tai palvelun, vaikka kieltäytyisit vakuutuksesta |
| Kieltäytymisestä ei seuraa eri ehtoja | Hinta, maksuaika ja toimitusehdot eivät muutu |
| Tarjoamisaika 14 päivää | Vakuutus voidaan tarjota viimeistään 14 päivää kaupanteon jälkeen |
| Vuosipreemion yläraja | Vuonna 2026 enintään 33 030 TL bruttopreemio |
| Enimmäisaika 2 vuotta | Laajennetussa takuussa voidaan noudattaa takuuaikaa |
| Preemio näkyy erikseen | Vakuutuksen osuus on eritelty kuitissa tai laskussa |
Sopimuksen päättäminen ja maksukuitti
Kuluttaja voi irtisanoa yhdistetyn vakuutuksen samaa etäviestintäkanavaa käyttäen kuin millä hän sen solmi — tai tekemällä irtisanomisen valtuutetun tahon kautta. Irtisanomiseen ei voi vaatia vaikeampaa menettelyä: jos vakuutus ostettiin verkossa, peruuttamista ei voi edellyttää tehtäväksi myymälässä.
Jos pääsopimus — kauppa, vuokraus tai palvelusopimus — peruutetaan, kuluttaja käyttää peruuttamisoikeuttaan tai sopimus puretaan, siihen liittyvä yhdistetty vakuutus päättyy automaattisesti. Kuluttajalta ei voida vaatia tästä vahingonkorvausta tai sakkoa.
Jos preemio peritään tavaran tai palvelun hinnan yhteydessä, se on eriteltävä maksudokumentissa. Jos se peritään erikseen, on annettava erillinen kuitti. Vakuutuskirjan toimittamisvelvollisuus säilyy kaikissa tapauksissa.
Merkitys Alanyassa asuville ja vieraileville ulkomaalaisille
Alanya on vilkas matkailu- ja kiinteistömarkkina, joten uudella asetuksella on konkreettinen merkitys useammalla tavalla:
- Lomat ja autonvuokraus: Matkanjärjestäjien, hotellien ja lyhytaikaisten autonvuokraamojen peruuntumis- ja vahinkotakuut voidaan tarjota yhdistettyinä vakuutuksina — mutta varausta ei voi sitoa vakuutuksen ottamiseen.
- Elektroniikka ja kodinkoneet: Näyttö-, vika- ja varkausvakuutukset ovat vapaaehtoisia lisäpalveluja, ja niiden hinta on näyttävä kuitissa erikseen.
- Ulkomaalaiset asukkaat: Oleskelulupaa ja viisumia varten tarvittavia vakuutuksia voidaan tarjota tämän järjestelmän puitteissa. Jos palveluntarjoaja edellyttää, että käytät juuri heidän välittämäänsä vakuutusta saadaksesi palvelun, se on asetuksen vastaista.
Jos kohtaat sääntöjen vastaisen käytännön
Jos sinulle asetetaan vakuutuspakko tai sinulle tarjotaan huonompaa hintaa, koska kieltäydyit vakuutuksesta, säilytä kaikki ostodokumentit, kampanjasivujen kuvakaappaukset ja kirjeenvaihto. Myyjää koskevissa riidoissa vaihtoehtoja ovat kuluttajariitalautakunta ja kuluttaja-asiain tuomioistuin (tüketici mahkemesi); vakuutusyhtiöitä koskevissa korvaus- ja preemionpalautusriidoissa taas vakuutusalan sovittelulautakunta (Sigorta Tahkim Komisyonu) voi tulla kyseeseen. Oikea kanava riippuu riidan osapuolesta ja rahamäärästä.
Mitä myyjien ja välittäjien on tehtävä?
Yhdistettyjä vakuutuksia tarjoavat kaupat, verkkokaupat, matkanjärjestäjät ja vuokrausyritykset vastaavat valtuutettuina tahoina tietojärjestelmiensä ja integraatioidensa tietoturvasta, tapahtumakirjanpidosta sekä preemioiden keräämisestä asetuksen mukaisesti. Yhdistetyn vakuutustoiminnan aloittamisesta on ilmoitettava SEDDK:lle kuukautta ennen toiminnan käynnistämistä. Myyntinäkymien, kampanjatekstien ja kassaprosessien tarkistaminen uusien sääntöjen mukaisiksi pienentää huomattavasti seuraamusriskiä.
Samassa virallisessa lehdessä muutettiin myös vakuutustoimintana pidettäviä toimia ja etävakuutussopimuksia koskevaa asetusta: aiempi yhdistettyjä vakuutuksia koskeva sääntely kumottiin, ja viittaukset ohjataan nyt uuteen yhdistettyjä vakuutuksia koskevaan asetukseen.
Tämä kirjoitus on tarkoitettu yleiseen tiedottamiseen, eikä se korvaa oikeudellista neuvontaa. Yksittäistapauksesi kannalta ratkaisevaa ovat voimassa oleva lainsäädäntö ja viralliset tiedotteet.
Usein kysytyt kysymykset
Täältä löydät vastaukset kysymyksiisi